O que mudou com a Lei 14.754/2023 e o que você precisa fazer agora
Rafael Jacomossi | Advogado Empresarial, PhD em Administração (FEI), Pós-Doutor em Economia (FEA-USP)
A promulgação da Lei nº 14.754/2023 representa o encerramento de uma era de indefinição regulatória e o início de um regime de transparência fiscal total para residentes no Brasil com ativos no exterior. Para o investidor de criptoativos e o empresário com exposição internacional, a norma não apenas alterou alíquotas — ela modificou a própria lógica do fato gerador tributário.
As regras já estão em vigor desde janeiro de 2024. Isso significa que a declaração de ajuste anual de 2026, cujo prazo encerra em 29 de maio, já está integralmente dentro do novo regime. Não há período de adaptação: a obrigação é atual e imediata.
1. A Reclassificação Jurídica dos Criptoativos
Historicamente, o debate sobre a natureza jurídica dos criptoativos oscilava entre “bem móvel” e “moeda”. Para fins tributários, a Lei nº 14.754/2023 encerrou essa discussão ao consolidar o entendimento de que ativos virtuais e carteiras digitais, quando representem direitos de valor com contraparte no exterior, equiparam-se a aplicações financeiras.
Essa classificação tem consequência direta e imediata: ao serem enquadrados como aplicações financeiras, os criptoativos deixam de se beneficiar da isenção de R$ 35.000,00 mensais prevista para alienação de bens de pequeno valor no regime geral de Ganho de Capital (GCAP). Qualquer incremento patrimonial — independentemente do valor da operação — compõe a base de cálculo do ajuste anual.
2. A Ruptura do Diferimento: Disponibilidade Econômica e Jurídica
O ponto de maior relevância técnica da nova legislação reside na alteração do momento da tributação. Sob a égide do Código Tributário Nacional (art. 43), o Imposto de Renda incide sobre a aquisição da disponibilidade econômica ou jurídica da renda.
Antes da lei, muitos contribuintes sustentavam que, enquanto os valores permanecessem custodiados em exchanges estrangeiras ou em carteiras digitais fora do país, não haveria disponibilidade econômica no Brasil. A Lei nº 14.754/2023 elimina essa interpretação ao estabelecer três premissas fundamentais:
- Os rendimentos devem ser apurados em 31 de dezembro de cada ano-calendário;
- O tributo é devido sobre o lucro auferido, independentemente de qualquer remessa para conta bancária em território nacional;
- A variação cambial sobre o capital investido passa a ser tributada como ganho financeiro — e não apenas sobre o ganho de capital da operação.
Em termos práticos: se você tem criptoativos em exchanges como Binance, Coinbase ou Bybit e obteve rendimentos em 2024, esses valores já devem constar na declaração de 2026, ainda que o dinheiro jamais tenha entrado no Brasil.
3. Alíquotas Progressivas: Como Funciona o Cálculo
Diferente do que uma leitura apressada da lei pode sugerir, não existe uma “alíquota única” para esses rendimentos. A Lei nº 14.754/2023 estabelece uma estrutura progressiva, conforme a tabela abaixo:
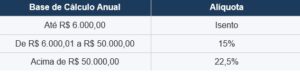
Esse regime exige que o contribuinte mantenha controle rigoroso do custo de aquisição em moeda estrangeira e a respectiva conversão para Reais pela cotação do Banco Central (Ptax) na data de cada operação. Erros nesse cálculo podem inflar artificialmente a base tributável — aumentando o imposto devido além do legalmente exigido.
4. Planejamento Tributário: Da Exposição à Estruturação Eficiente
A migração da tributação da Pessoa Física (IRPF) para uma estrutura de Holding Internacional torna-se, nesse novo cenário, uma questão de eficiência patrimonial. Embora a Lei nº 14.754/2023 tenha criado regras de tributação automática para lucros de entidades controladas em paraísos fiscais, estruturas bem desenhadas em jurisdições de tributação comum podem oferecer vantagens relevantes — desde que respeitadas as regras anti-diferimento previstas nos arts. 5º a 8º da própria lei.
Entre os benefícios de uma estrutura jurídica adequada, destacam-se:
- Consolidação de Prejuízos: Na pessoa física, a compensação de perdas com criptoativos frente a ganhos em outros ativos financeiros é limitada e complexa. Em uma estrutura jurídica, a apuração do lucro líquido permite a dedução de perdas operacionais de forma mais direta.
- Planejamento Sucessório: A sucessão de ativos digitais via “chaves privadas” representa um risco jurídico real. A Holding permite a transferência de quotas e ações, garantindo maior previsibilidade no cálculo do ITCMD e assegurando que a transição patrimonial ocorra sem o bloqueio de custódias em exchanges estrangeiras.
5. Compliance e Responsabilidade Criminal
É imperativo compreender que a Receita Federal do Brasil possui convênios de cooperação técnica — como o FATCA (com os Estados Unidos) e o CRS (com mais de 100 países) — que permitem o rastreamento automatizado de fluxos financeiros internacionais. A premissa de que “a Receita não vai saber” simplesmente não corresponde à realidade regulatória atual.
A omissão de ativos no exterior na Declaração de Ajuste Anual não configura apenas inadimplemento tributário. Dependendo das circunstâncias, a conduta pode desencadear investigações com fundamento em:
- Evasão de Divisas (Lei nº 7.492/86);
- Lavagem de Dinheiro (Lei nº 9.613/98), a depender da origem dos recursos;
- Sonegação Fiscal (Lei nº 8.137/90).
O prazo da declaração de IR 2026 encerra em 29 de maio. Quem ainda não organizou sua situação tem uma janela estreita — e o custo de regularizar preventivamente é incomparavelmente menor do que o de responder a uma autuação ou investigação.
Conclusão
O tempo em que o mercado de ativos digitais operava em uma “zona cinzenta” regulatória encerrou-se. Hoje, a gestão de criptoativos custodiados no exterior deve ser tratada com o mesmo rigor jurídico e fiscal de um fundo de investimento ou de uma operação de private equity.
A nova sistemática exige uma postura proativa: controle documental rigoroso, declaração correta dos rendimentos e, para patrimônios mais expressivos, avaliação de estruturas jurídicas que permitam otimização fiscal dentro dos limites da lei.
Sobre o autor
Rafael Jacomossi é advogado empresarial, PhD em Administração (FEI) e Pós-Doutor em Economia (FEA-USP), com especializações em Direito Corporativo, Direito Tributário e Direito Criminal. Atua na interseção entre Direito Empresarial/Tributário, Planejamento Societário e Economia das Organizações.