O DRE mensura o desempenho econômico da empresa. Ele não mensura a exposição jurídica. É exatamente nesse intervalo — entre o que os números mostram e o que o direito enxerga — que residem os riscos mais silenciosos e custosos para o patrimônio empresarial.
O Demonstrativo de Resultado do Exercício é uma das peças contábeis mais consultadas por empresários e gestores financeiros. Para muitos, um DRE positivo representa sinal verde para continuar operando. O problema é que essa leitura está incompleta. Este artigo apresenta os três principais vetores de risco jurídico que o seu DRE não captura — e por que a mitigação de cada um deles é condição para que o lucro apurado se converta em patrimônio real e protegido.
Compliance Tributário: o risco que não está na planilha
O DRE registra o imposto efetivamente pago. Ele não registra o risco decorrente de interpretações fiscais agressivas, teses tributárias mal fundamentadas ou inconsistências no aproveitamento de créditos.
Com o avanço do cruzamento de dados em tempo real pela Receita Federal — operacional com integração entre SPED, NF-e, eSocial e declarações acessórias — a janela de exposição fiscal das empresas se estreitou significativamente. Uma autuação por tese tributária mal aplicada pode gerar multa de até 150% sobre o valor do tributo devido, além de juros e correção monetária.
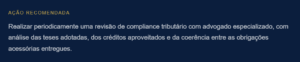
Para empresas que adotam planejamentos tributários sem o devido suporte técnico e jurídico, esse risco é real e crescente. A ausência de um parecer jurídico-tributário atualizado representa um passivo contingente não provisionado — invisível no DRE, mas plenamente capaz de comprometer anos de resultado operacional.
Risco Contratual Sistêmico: o lucro que entra sem proteção na saída
O DRE registra a receita contratual. Ele não registra a qualidade jurídica dos contratos que geraram essa receita.
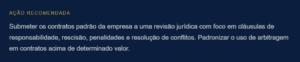
Contratos sem cláusula de limitação de responsabilidade, sem definição clara de escopo, sem mecanismos de resolução de conflitos — como a cláusula compromissória de arbitragem — são instrumentos que expõem a empresa a litígios de alto custo e longa duração. Um único processo judicial mal gerido pode consumir o Ebitda de um trimestre inteiro.
A arbitragem é ainda subutilizada por PMEs brasileiras. Ela oferece celeridade, confidencialidade e especialização técnica do árbitro — vantagens relevantes em disputas comerciais complexas. A sua inclusão contratual é simples, e o custo de implementação é baixo quando comparado ao risco que mitiga.
Ineficiência Patrimonial: quando o risco da empresa toca o patrimônio do sócio
Este é o vetor de risco mais estrutural e, frequentemente, o mais negligenciado.
Empresários que operam sem uma estrutura de Holding constituída e sem um Acordo de Sócios formalizado mantêm o risco da atividade empresarial diretamente conectado ao seu patrimônio pessoal. Divórcio, falecimento de sócio, inventário prolongado ou disputa societária podem paralisar a operação ou expor bens pessoais a execuções judiciais.
A Holding patrimonial — quando estruturada corretamente — segrega o patrimônio pessoal do risco operacional, oferece eficiência na sucessão e pode proporcionar vantagens tributárias na distribuição de resultados. O Acordo de Sócios define regras claras para situações de conflito e saída de sócios, reduzindo a probabilidade de disputas judiciais que paralisem a empresa.
Conclusão
O lucro que realmente protege você — aquele que se converte em patrimônio estável e transferível — só existe após a mitigação técnica dos riscos jurídicos que o DRE não captura.
A contabilidade olha o passado. O jurídico estratégico garante o seu futuro.
Empresas que faturam bem e ainda operam sem uma estrutura de proteção patrimonial formalizada estão, em alguma medida, construindo sobre terreno instável. A pergunta não é se esses riscos existem — eles existem. A pergunta é quando eles se materializarão e se a empresa estará preparada para absorvê-los.
Se você deseja uma análise da exposição jurídica da sua empresa, entre em contato. O diagnóstico começa pelos números — mas vai muito além deles.
Rafael Jacomossi Advogados