Em 1º de janeiro de 2027, o PIS e a Cofins deixam de existir. Dois tributos que acompanham as empresas brasileiras há mais de cinco décadas, com milhares de normas, soluções de consulta e disputas judiciais, serão substituídos por uma única contribuição: a CBS. Ao mesmo tempo, o IPI será zerado para quase todos os produtos e o Imposto Seletivo começará a ser cobrado.
Até aqui, a reforma tributária do consumo foi, para a maioria das empresas, um assunto de seminário e de ajuste de sistema. Em 2026, os novos tributos apareceram nas notas fiscais em alíquotas simbólicas e compensáveis, sem peso real no caixa. Em 2027, isso acaba. A CBS passa a ser cobrada pela alíquota cheia e começa a afetar preço, margem, contratos e fluxo de caixa.
E há um detalhe que torna o momento ainda mais delicado: a poucas semanas da virada, a alíquota da CBS ainda não está definida. O Tribunal de Contas da União tem até 30 de outubro para enviar seu cálculo ao Senado, que terá até 15 de dezembro para fixá-la por resolução. Ou seja, as empresas terão poucas semanas entre conhecer o número e começar a recolher.
Este artigo percorre todas as fases da reforma, de 2023 a 2033, mas com um foco claro: mostrar por que 2027 é o ano que exige decisões agora.
A lógica da reforma em quatro ideias
Antes do cronograma, vale entender o que muda na essência. A Emenda Constitucional 132/2023 substitui cinco tributos sobre o consumo (PIS, Cofins, IPI, ICMS e ISS) por um modelo de IVA dual, inspirado no que mais de 170 países já adotam.
Dois tributos no lugar de cinco. A CBS, federal, substitui PIS e Cofins. O IBS, compartilhado entre estados e municípios e administrado por um Comitê Gestor, substitui ICMS e ISS. O IPI praticamente desaparece, e um Imposto Seletivo passa a incidir sobre bens e serviços prejudiciais à saúde e ao meio ambiente.
Não cumulatividade plena. Em regra, todo tributo pago na aquisição gera crédito, sem a lógica restritiva de “insumo” que alimentou anos de contencioso no PIS e na Cofins.
Tributação no destino. O imposto passa a pertencer ao local onde está o consumidor, e não onde está a empresa. Com isso, a guerra fiscal e os benefícios de ICMS perdem força ao longo da transição.
Cobrança “por fora”. O tributo deixa de compor a própria base de cálculo e passa a aparecer de forma transparente no preço, o que muda a forma como as empresas precificam e negociam.
A regulamentação veio em duas leis complementares: a LC 214/2025, que institui a CBS, o IBS e o Imposto Seletivo, e a LC 227/2026, que trata do Comitê Gestor do IBS e de outros aspectos da transição.
As fases, ano a ano
A reforma foi aprovada em 2023 (EC 132), regulamentada em 2025 e 2026 (LC 214 e LC 227) e entra em funcionamento em quatro fases, que vão do teste de 2026 ao sistema pleno de 2033.
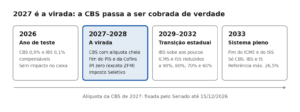
A fase federal (CBS no lugar de PIS e Cofins) acontece de uma vez, em 2027; a fase estadual e municipal (IBS no lugar de ICMS e ISS) é gradual e só termina em 2033. Por isso 2027 concentra o primeiro grande impacto.
2026: o ano de ensaio
Em 2026, a CBS e o IBS começaram a aparecer nos documentos fiscais com alíquotas de teste: 0,9% de CBS e 0,1% de IBS. Esses valores são compensáveis com o PIS e a Cofins devidos, e a legislação prevê dispensa de recolhimento para quem cumpre as obrigações acessórias. Na prática, não houve aumento de carga para a maioria das empresas.
O objetivo do ano foi outro: calibrar sistemas, testar leiautes de nota fiscal e dar ao Fisco dados para calcular as alíquotas definitivas. Para as empresas, 2026 deveria ter sido o ano de mapear impactos e ajustar processos. Quem usou o período apenas para adaptar o ERP chega a 2027 preparado para emitir nota, mas não necessariamente para preservar margem.
2027: a virada
2027 é o ano em que a reforma deixa de ser simulada. Seis mudanças entram em vigor ao mesmo tempo.
1. A CBS passa a ser cobrada pela alíquota cheia
A CBS substitui integralmente o PIS e a Cofins. Sua alíquota de referência segue um rito próprio: a Receita Federal enviou ao TCU, em setembro, a metodologia de cálculo; o TCU tem até 30 de outubro para calcular e propor o percentual ao Senado; e o Senado tem até 15 de dezembro para fixá-lo por resolução. Se o Senado não deliberar a tempo, vale o cálculo do TCU.
A alíquota é calculada para manter a arrecadação equivalente à do PIS e da Cofins. As estimativas mais citadas giram em torno de 9,2% a 9,4%, mas nenhuma é oficial. Em 2027 e 2028, a CBS terá ainda um redutor de 0,1 ponto percentual, para compensar a cobrança do IBS em fase de teste. O projeto de orçamento de 2027 prevê arrecadar mais de R$ 636 bilhões com a nova contribuição.
2. PIS e Cofins deixam de existir
Com a extinção, termina também a lógica de regimes cumulativo e não cumulativo e boa parte do contencioso sobre o conceito de insumo. Os créditos de PIS e Cofins ainda não aproveitados continuam válidos e utilizáveis, e os créditos apropriados por depreciação seguem regras próprias de transição. Mapear esse saldo é tarefa para antes de dezembro.
3. O IPI vai a zero, salvo na Zona Franca
O IPI tem suas alíquotas reduzidas a zero, exceto para produtos que concorrem com os industrializados na Zona Franca de Manaus, preservando a vantagem competitiva da região.
4. O Imposto Seletivo começa a valer
O IS passa a incidir sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, como cigarros, bebidas alcoólicas, bebidas açucaradas, veículos e extração mineral. Para os setores atingidos, o impacto em preço é imediato.
5. O IBS continua em teste
Em 2027 e 2028, o IBS segue com alíquota simbólica de 0,1% (0,05% estadual e 0,05% municipal). A substituição efetiva do ICMS e do ISS só começa em 2029.
6. O Simples Nacional ganha uma escolha estratégica
Empresas do Simples podem optar por recolher CBS e IBS pelo regime regular, fora do DAS, para permitir que seus clientes aproveitem créditos integrais. A janela de opção para 2027 foi aberta em setembro de 2026. Para quem vende a outras empresas, essa decisão pode definir se o preço continua competitivo.
Por que 2027 importa para a sua empresa
A reforma costuma ser apresentada como um tema contábil ou de sistemas. Mas o efeito mais relevante de 2027 é econômico: ela muda a forma como a empresa forma preço, negocia contratos e administra o caixa. São cinco frentes que pedem atenção.
Preço e margem. Com a CBS cobrada por fora e créditos amplos, o custo tributário efetivo de cada produto ou serviço muda. Para alguns setores, especialmente serviços com poucos insumos, a carga pode subir; para outros, cair. Empresas que mantiverem a tabela de preços de 2026 sem simulação correm o risco de perder margem sem perceber, ou de perder mercado por cobrar mais do que precisam.
Contratos de longo prazo. Contratos firmados sob a lógica do PIS e da Cofins continuarão vigentes em 2027. A pergunta é: o preço inclui ou exclui tributos? Há cláusula de reequilíbrio para alteração de carga tributária? Revisar fornecimentos, locações e prestações de serviço recorrentes antes da virada evita disputas e perdas silenciosas ao longo do ano.
Caixa e split payment. O novo modelo prevê o recolhimento do tributo no momento do pagamento, com segregação automática pelo sistema financeiro, implantado de forma gradual. Quando operar plenamente, o tributo deixará de transitar pelo caixa da empresa entre a venda e a apuração, o que exige rever capital de giro e planejamento financeiro.
Cadeia de fornecedores. Como o crédito depende do que o fornecedor recolhe, a escolha de quem compra passa a ter peso tributário. Um fornecedor do Simples que não optar pelo regime regular gera crédito menor, o que pode tornar um preço aparentemente mais barato, na verdade, mais caro.
Sistemas e obrigações. Notas fiscais, apuração e escrituração mudam. Erros de parametrização em 2027 não serão mais compensáveis como em 2026: viram recolhimento a maior, crédito perdido ou autuação.
Em resumo, a reforma tributária é uma decisão jurídica, mas o seu resultado aparece na demonstração de resultados. Tratar 2027 apenas como adaptação de software é deixar margem na mesa.
Depois de 2027: a transição estadual e o sistema pleno
De 2029 a 2032, começa a substituição do ICMS e do ISS. As alíquotas dos dois impostos são reduzidas progressivamente, a 90%, 80%, 70% e 60% das atuais, enquanto o IBS sobe na mesma proporção. Nesse período, a empresa convive com dois sistemas ao mesmo tempo, e os benefícios fiscais de ICMS perdem valor ano a ano, com compensação parcial por meio de um fundo federal. Quem hoje depende de incentivo estadual precisa começar a rever sua estratégia de localização e de logística desde já.
Em 2033, ICMS e ISS são extintos e o sistema passa a operar plenamente com CBS, IBS e Imposto Seletivo. A soma das alíquotas de referência de CBS e IBS não poderá superar 26,5%, trava que existe justamente porque as primeiras estimativas apontam valores acima disso. A partilha da arrecadação entre estados e municípios segue em transição por décadas, mas, para o contribuinte, a mudança estará completa.
O que fazer até dezembro
Com poucas semanas até a virada, a prioridade é transformar a reforma em números e em decisões. Seis medidas fazem diferença agora:
- Simular o impacto na margem, produto a produto ou serviço a serviço, com cenários para a alíquota que o Senado vier a fixar.
- Revisar contratos de longo prazo, verificando como os tributos estão tratados no preço e se há cláusula de reequilíbrio.
- Levantar o saldo de créditos de PIS e Cofins e planejar seu aproveitamento após a extinção.
- Avaliar a cadeia de fornecedores, especialmente os optantes do Simples, e renegociar preços quando o crédito mudar.
- Rever a política de preços e a comunicação com clientes para a cobrança por fora.
- Validar sistemas e obrigações acessórias com a contabilidade, antes que erros deixem de ser compensáveis.
Conclusão
A reforma tributária do consumo é a maior mudança no sistema tributário brasileiro em décadas, e sua implantação se estende até 2033. Mas o primeiro impacto real tem data marcada: 1º de janeiro de 2027. A partir daí, cada escolha sobre preço, contrato e fornecedor terá um efeito tributário diferente do que tinha até hoje.
As empresas que tratarem 2027 como uma questão estratégica, e não apenas operacional, terão vantagem competitiva sobre as que esperarem a primeira apuração para descobrir o tamanho da mudança.
Rafael Jacomossi é advogado empresarial, sócio do Rafael Jacomossi Advogados, pós-doutor em Economia das Organizações (FEA-USP), com especialização em Advocacia Tributária e Compliance. Doutorando em Função Social do Direito (Fadisp). O escritório realiza diagnósticos de impacto da reforma tributária sobre margem, contratos e cadeia de fornecedores. Saiba mais em jacomossiadv.com.br.