O STJ fixou tese vinculante no Tema 1.371 e a LC 227/2026 redesenhou as regras do jogo. Entenda o que realmente aconteceu — e o que muita gente está distorcendo.
Nos últimos meses, circularam nas redes — especialmente no LinkedIn — análises afirmando que o STJ teria dado “carta branca” aos Estados para tributar holdings pelo valor de mercado, encerrando de vez a eficácia do planejamento patrimonial via holding familiar. O problema é que essa leitura é incompleta, e em alguns pontos, tecnicamente equivocada. O que ocorreu foi mais sofisticado do que o alarmismo sugere — e compreender a diferença é essencial para quem toma decisões patrimoniais relevantes.
Este artigo busca distinguir três acontecimentos que estão sendo tratados como um só: o julgamento do Tema Repetitivo 1.371 do STJ (dezembro de 2025), o acórdão da Segunda Turma no REsp 2.139.412/MT (fevereiro de 2025) e a publicação da Lei Complementar nº 227/2026 (janeiro de 2026). Cada um deles tem consequências próprias — e a confusão entre eles gera conclusões equivocadas.
O Tema 1.371 do STJ: o que foi e o que não foi decidido
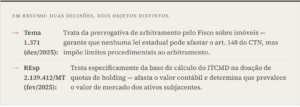
Em 10 de dezembro de 2025, a Primeira Seção do STJ concluiu o julgamento do Tema Repetitivo 1.371, fixando tese vinculante sobre a prerrogativa do Fisco de arbitrar a base de cálculo do ITCMD. A questão central era: essa prerrogativa decorre diretamente do Código Tributário Nacional (CTN) ou pode ser limitada ou afastada pela legislação estadual?
O caso concreto nasceu em São Paulo. Contribuintes questionavam o arbitramento feito pela Fazenda Estadual, argumentando que, como a legislação paulista previa critério específico de avaliação — o valor venal do IPTU —, o Fisco não poderia desconsiderá-lo e substituí-lo pelo chamado Valor Venal de Referência (VVR), mais próximo do valor de mercado. O Tribunal de Justiça paulista vinha acolhendo esse argumento e vedando genericamente o arbitramento.
O STJ reverteu esse entendimento — mas com limites precisos.
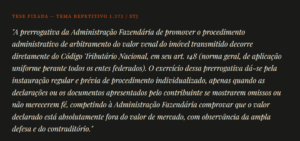
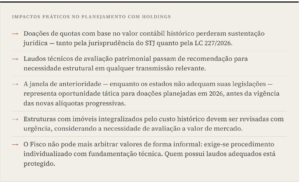
Traduzindo: sim, o Estado pode questionar o valor declarado e arbitrar a base de cálculo do ITCMD. Mas não pode fazê-lo de forma automática, genérica ou discricionária. É preciso procedimento individualizado, ônus da prova do Fisco e garantia de defesa ao contribuinte.
Isso é relevante porque, na prática, estados como São Paulo frequentemente realizavam arbitramentos com base em pesquisas informais — portais imobiliários, comparativos de mercado sem laudo técnico —, sem qualquer procedimento formal. A tese do STJ, ao exigir fundamentação técnica e contraditório, cria um escudo relevante para quem possui avaliações patrimoniais adequadas.
A decisão sobre holdings: o REsp 2.139.412/MT
Aqui entra uma distinção essencial que está sendo ignorada em boa parte das análises. O Tema 1.371 tratou da avaliação de imóveis para fins de ITCMD — com epicentro na disputa entre o valor do IPTU e o VVR em São Paulo. Ele não tratou especificamente da base de cálculo do ITCMD sobre quotas de holding.
A decisão que afeta diretamente as holdings patrimoniais é outra: o REsp 2.139.412/MT, julgado pela Segunda Turma do STJ em fevereiro de 2025. Nesse caso, discutia-se se o ITCMD incidente na doação de quotas de uma holding familiar deveria ser calculado com base no valor patrimonial contábil das quotas — o que muitos planejamentos faziam, aproveitando a defasagem entre custo histórico e valor de mercado dos imóveis integralizados — ou pelo valor de mercado dos bens subjacentes.
O STJ foi claro: a base de cálculo é o valor de mercado do patrimônio integral que serviu de base para a transmissão, e não o valor registrado na contabilidade. O fundamento é o art. 38 do CTN, que define como base do ITCMD o “valor venal dos bens ou direitos transmitidos”, interpretado como o valor que o bem alcançaria em condições normais de mercado.
A Lei Complementar 227/2026: o novo marco normativo
Publicada em 13 de janeiro de 2026, a Lei Complementar nº 227 representa o capítulo legislativo dessa transformação. Fruto da Emenda Constitucional nº 132/2023 (a Reforma Tributária), ela instituiu normas gerais nacionais para o ITCMD — suprindo uma lacuna histórica que permitia ampla fragmentação entre os estados.
Para o planejamento com holdings, os pontos mais relevantes são três:
1. Base de cálculo: fim do valor contábil
A LC 227/2026 define expressamente que o ITCMD incide sobre o valor de mercado do bem ou direito transmitido. Para quotas e ações de empresas não negociadas em bolsa — caso típico das holdings familiares —, a avaliação deve utilizar metodologia tecnicamente idônea que reflita o valor de mercado da participação, correspondendo, no mínimo, ao patrimônio líquido ajustado a valor de mercado de ativos e passivos, podendo incluir ainda o valor do fundo de comércio (goodwill).
Isso encerra, no plano legislativo, a discussão sobre o uso do custo histórico contábil como base de cálculo. O que antes era objeto de disputa judicial passa a ser uma exigência de lei complementar nacional.
2. Progressividade obrigatória de alíquotas
A LC determina que todos os estados adotem alíquotas progressivas em razão do valor do quinhão ou da doação, respeitando o teto de 8% fixado pelo Senado Federal. Estados que ainda aplicavam alíquota única — como o Paraná — deverão adequar sua legislação. Essa mudança pode impactar significativamente o custo de transmissões de patrimônios mais elevados.
Vale um alerta importante: a LC não é autoaplicável. Cada estado precisa editar sua própria lei de adequação. E, por força dos princípios da anterioridade anual e nonagesimal, qualquer lei estadual publicada em 2026 somente poderá produzir efeitos a partir de 1º de janeiro de 2027, no mínimo. Isso abre uma janela — ainda que estreita — para quem pretende agir preventivamente.
3. Tributação de bens no exterior
A LC regulamentou a incidência do ITCMD sobre transmissões que envolvam bens ou pessoas domiciliadas no exterior, atendendo ao Tema 825 do STF. Planejamentos que envolvam estruturas internacionais exigem revisão criteriosa à luz dessas novas regras.
O que muda na prática para quem tem holdings
A holding familiar continua sendo o instrumento mais eficiente para evitar o inventário judicial, garantir a governança do patrimônio e organizar a sucessão empresarial. Essa conclusão não foi alterada por nenhuma das decisões ou leis acima. O que mudou foi o ambiente em que esse instrumento opera.
Conclusão: planejamento qualificado, não alarmismo
O conjunto formado pelo Tema 1.371, pelo REsp 2.139.412/MT e pela LC 227/2026 não representa o fim do planejamento patrimonial. Representa a maturidade do ambiente tributário que o rodeia. O espaço para estruturações superficiais — baseadas em defasagens contábeis e na ausência de normas claras — se reduziu. O espaço para planejamento técnico, documentado e juridicamente robusto permanece intacto.
A diferença entre pagar ITCMD de forma planejada e eficiente ou deixar uma conta imprevisível para os herdeiros não está mais na ausência de fiscalização. Está na qualidade do planejamento realizado agora.
Quem compreender as mudanças com precisão técnica tem vantagem. Quem reagir ao alarmismo sem distinção pode tomar decisões precipitadas — ou perder oportunidades reais que ainda existem em 2026.
- STJ — Tema Repetitivo 1.371, julgado em 10/12/2025 pela Primeira Seção (Rel. Min. Marco Aurélio Bellizze)
- STJ — REsp 2.139.412/MT, Segunda Turma, julgado em 18/02/2025 (Rel. Min. Francisco Falcão)
- Lei Complementar nº 227, de 13 de janeiro de 2026 — planalto.gov.br
- Conjur — Nova arquitetura do ITCMD: avanços e desafios na lei
Rafael Jacomossi – Advogado Empresarial – contato pelo fone: (11) 5504-1949